반도체주의 향방은?: 삼성전자 7만 vs 30만, SK하이닉스 20만 vs 180만

국내 증시의 두 기둥인 삼성전자와 SK하이닉스가 하루 만에 나란히 급락하면서 투자자들의 불안감이 커지고 있습니다.
특히 시장 한쪽에서는 반토막 이상의 비관론을 외치고,
다른 한쪽에서는 지금보다 두 배 가까운 목표주가를 부르며 팽팽히 맞서고 있는데,
두 반도체 대장주의 현재 상황과 향후 향방을 알기 쉽게 정리해 보겠습니다.
1) 지난 20일 국내 증시에서 삼성전자는 7.01% 급락한 18만 3,100원, SK하이닉스는 5.92% 내린 111만 3,000원에 마감했음
2) 설상가상으로 어제 뉴욕 증시마저 필라델피아 반도체지수가 10.73%나 폭락하면서 월요일 개장을 앞둔 긴장감이 극에 달했음
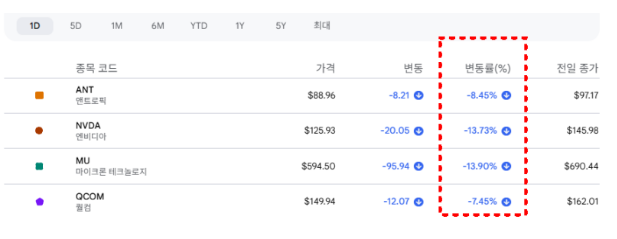
3) 엔비디아 회계 조사 보도와 앤트로픽 급락, 동남아 우회 수출 통제, 연준의 금리 인상 우려가 삼각파도처럼 한꺼번에 덮친 결과임
4) 이런 가운데 시장에서는 삼성전자 7만 원과 30만 원, SK하이닉스 20만 원과 180만 원이라는 극단적인 전망이 정면으로 충돌하고 있음
5) 먼저 비관론의 핵심에는 SK하이닉스 연구원 출신인 이주완 인더스트리 애널리스트가 제시한 보수적 적정가치 경고가 자리 잡고 있음
6) 그는 지금의 반도체 호실적이 생산량 확대가 아니라 공급 제한에 따른 가격 급등에 기댄 비정상적 수익성이라고 진단했음

7) 올해 3분기가 수익성의 정점일 가능성이 높으며, 연말이나 내년 초 메모리 가격이 꺾이면 주가가 크게 무너질 수 있다고 보았음
8) 마치 연말 성과급을 두둑이 받아 기뻐하던 차에 내년부터 성과급 지급 기준을 대폭 낮추겠다는 공지가 뜬 상황과 비슷한 이치임
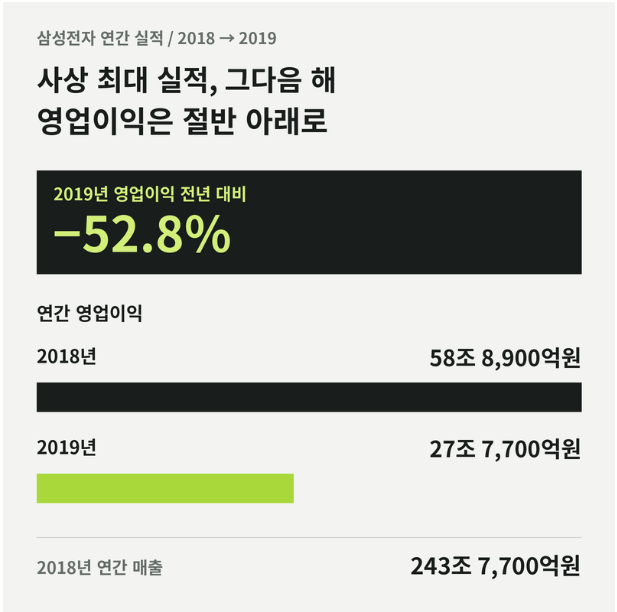
9) 실제로 삼성전자는 지난 2018년 역대 최대 영업이익을 올린 직후 D램 가격이 떨어지자 이듬해 영업이익이 52.8%나 반토막 난 경험이 있음
10) 만약 그의 계산대로 주가가 내려앉으면 삼성전자 투자자는 61.8%, SK하이닉스 투자자는 82.0%의 막대한 손실을 입게 됨
11) 반면 국내외 주요 증권가와 낙관론자들은 지금의 주가 하락이 기업의 기초 체력 훼손이 아닌 과도한 공포 때문이라고 반박함
12) 모건스탠리는 삼성전자 30만 9,000원과 SK하이닉스 160만 원을 제시했고, 키움증권은 각각 29만 원과 180만 원을 유지하고 있음
13) 실제로 삼성전자는 지난 3분기에만 매출 195조 3,000억 원, 영업이익 107조 4,000억 원을 기록하며 세계 분기 영업이익 1위에 올랐음


14) KB증권 역시 2027년 예상 실적 기준 삼성전자의 주가수익비율이 3배 수준에 불과해 실적과 주가의 괴리가 역사적 수준이라고 분석했음
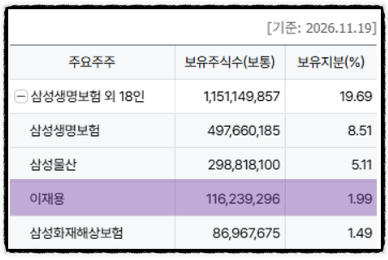
15) 이재용 회장 역시 보유한 보통주 1억 1,623만여 주의 가치가 21조 2,834억 원에 달해 주가가 1,000원만 움직여도 1,162억 원씩 출렁임
16) 하지만 삼성전자는 2027년에도 AI 반도체 수요가 공급을 웃돌 것으로 보고 있으며 55조에서 75조 원 규모의 주주환원 재원도 마련했음
17) 여기에 한국은행 10월 생산자물가지수 기준 D램 가격은 전월 대비 5.7%, 전년 동월 대비 327.8%나 올라 여전히 상승세를 이어가고 있음
18) 이처럼 7만 원과 30만 원이라는 극명한 간극은 지금의 메모리 호황을 일시적 착시로 볼지, 구조적 성장으로 볼지의 시각 차이임
19) 비관론은 마이크론과 중국 업체의 증산으로 곧 공급 과잉이 온다고 보는 반면, 낙관론은 AI 데이터센터와 고대역폭메모리 수요를 믿음
20) 더욱이 어제 미국 증시를 강타한 네 가지 악재까지 겹치면서 단기 수급과 투자 심리는 한층 더 복잡하게 얽혀버린 상황임
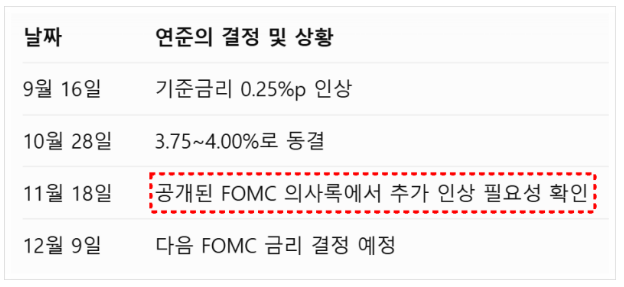
21) 첫째는 엔비디아 회계 조사와 동남아 AI 칩 출하 중단 보도가 부른 수출 규제 공포, 둘째는 연준의 12월 추가 금리 인상 우려임
22) 금리가 오르면 미래 이익을 당겨와 주가에 반영하는 반도체 같은 성장주는 밸류에이션이 깎일 수밖에 없어 단기 하방 압력이 커짐
23) 실제로 나스닥이 고점 대비 18% 밀리고 코스피 야간선물마저 급락하면서 월요일 장 초반 4,000선 중반 테스트 가능성까지 거론됨
24) 결국 양측의 승부를 가를 가장 결정적인 기준은 전광판의 공포가 아니라 앞으로 발표될 메모리의 실제 판매가격과 실적 추이임
25) 반도체는 공장 유지비 등 고정비 비중이 막대한 장치 산업이라 제품 가격이 떨어지면 매출보다 영업이익 급감이 훨씬 가파르게 나타남
26) 따라서 투자자가 가장 먼저 확인할 지표는 범용 D램과 낸드의 장기 공급계약 가격 하락 여부와 고대역폭메모리 주문의 견조함임
27) 둘째로는 오는 25일 발표되는 미국 개인소비지출 물가지수가 진정되며 연준의 12월 추가 금리 인상 공포가 누그러지는지 살펴야 함
28) 셋째로는 11월 들어 5조 원 넘게 순매도를 쏟아낸 외국인 수급이 진정되고 코스피 4,000선 중반대에서 하방 경직성을 확보하는지임
29) 거센 삼각파도가 몰아칠 때는 숙련된 선장도 정면으로 파도를 맞으며 뱃머리를 지키듯, 투자자 역시 감정적인 대응을 철저히 경계해야 함
30) 특히 신용융자나 레버리지 투자는 급락장에서 반대매매라는 치명타로 돌아올 수 있으므로 현금 비중을 지키며 버티는 체력이 필수임
31) 삼성전자가 고점 대비 51%나 밀렸지만 세계 최고 수준의 이익을 내는 사업 본질과 내년 주주환원 여력이 하루아침에 사라진 것은 아님
32) 비관론자의 7만 원은 메모리 가격 폭락이라는 최악의 시나리오를 가정한 숫자이고, 낙관론자의 30만 원은 AI 수요 지속을 전제한 수치임
33) 동남아 수출 통제 여파가 실제 기업들의 분기 영업이익 전망치 하향 조정으로 이어지는지 데이터로 확인되기 전까지는 속단하기 이름
34) 지금처럼 공포가 극에 달한 구간에서는 무리한 추격 매수나 헐값 투매를 멈추고, 반도체 수출 지표와 실적 추이를 냉정히 점검할 때임
요약하면
결국 삼성전자 7만 원과 30만 원, SK하이닉스 20만 원과 180만 원이라는 극단적인 숫자 싸움의 정답은
시장의 막연한 공포도, 근거 없는 희망도 아닌 '메모리 실제 판매가격'과 분기별 영업이익이 결정하게 됩니다.
월요일 개장 초반 미국발 충격으로 인한 단기 흔들림은 불가피하겠지만, 레버리지 같은 무리한 베팅은 자제하시고
D램·낸드 계약 가격 흐름과 오는 25일 미국 물가 지표 발표 이후의 금리·수급 변화를 냉정하게 확인하며 대응하시기 바랍니다.



0 댓글